Acceso
 Ayuda
 Obtener Verificación


Artículo de fraude
Regulaciones de BNPL del Reino Unido para proteger a los consumidores para 2026: Perspectivas clave.
El Reino Unido está introduciendo nuevas regulaciones de «Compre ahora, pague después» (BNPL) destinadas a proteger a los consumidores. Previstos para implementarse en 2026, estos cambios tendrán un gran impacto en los servicios financieros y en cómo operan. Esto es lo que necesitas saber.

Introducción
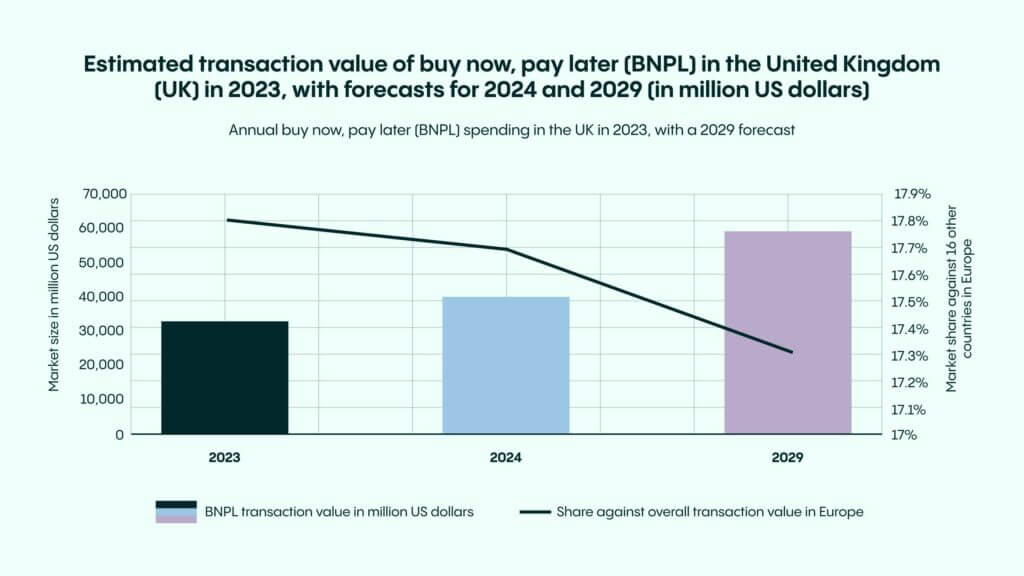
La tendencia de «Compre ahora, pague después» (BNPL) está en una notable trayectoria de crecimiento en el Reino Unido, con valores de transacción que se proyecta que superarán los 60 mil millones de dólares para 2029. Este crecimiento destaca la creciente adopción de soluciones de pago flexibles en todo el Reino Unido, consolidando su posición como un actor clave en el panorama de pagos europeo. Sin embargo, aunque el volumen de transacciones está aumentando, se espera que la participación del Reino Unido en las transacciones de BNPL en Europa experimente una ligera disminución, lo que refleja la rápida expansión de la adopción de BNPL en otros mercados europeos. A medida que este método de pago continúa revolucionando el gasto del consumidor, las empresas deben innovar y adaptarse para satisfacer las expectativas cambiantes de los clientes.
Los servicios de BNPL están transformando la forma en que los consumidores compran y pagan, ofreciendo flexibilidad y comodidad que atraen a una audiencia en rápido crecimiento. En el Reino Unido, esta tendencia de pago es especialmente popular entre los compradores más jóvenes y expertos en tecnología que están remodelando los panoramas del comercio minorista y el eCommerce.
Con las nuevas regulaciones de protección al consumidor programadas para 2026, es más importante que nunca que las empresas comprendan estos cambios y se mantengan competitivas en un mercado cambiante.
Examinemos qué significan las nuevas reglas, sus implicaciones y cómo las empresas de servicios financieros pueden adaptarse para mantenerse a la vanguardia.
Comprender las nuevas reglas de BNPL
El gobierno del Reino Unido, en colaboración con la Autoridad de Conducta Financiera (FCA), está introduciendo medidas estrictas para regular el sector de BNPL. El gobierno del Reino Unido ha iniciado los pasos para regular los productos de “Compre ahora, pague después” (BNPL) para mejorar la protección del consumidor. Una consulta sobre las regulaciones propuestas se lanzó el 17 de octubre de 2024 y concluyó el 29 de noviembre de 2024.
El gobierno presentará la legislación final al Parlamento a principios de 2025. Una vez aprobada, la Autoridad de Conducta Financiera (FCA) trabajará en el desarrollo y la finalización de reglas detalladas, y se prevé que las nuevas regulaciones entren en vigor en 2026.
Bajo estas regulaciones, los proveedores de BNPL deberán realizar verificaciones de asequibilidad y proporcionar detalles más claros del acuerdo de préstamo para ayudar a evitar que los consumidores caigan en deudas inmanejables. Los consumidores también se beneficiarán de derechos mejorados, como la capacidad de reclamar reembolsos en virtud de la Sección 75 de la Ley de Crédito al Consumidor, y la opción de presentar quejas ante el Servicio del Defensor Financiero. En resumen, las nuevas reglas de BNPL, que se espera que entren en vigor en 2026, tienen como objetivo mejorar la transparencia, proteger a los consumidores de deudas excesivas y garantizar una mayor responsabilidad dentro del sector de BNPL.
Las disposiciones clave incluyen:
Autorización obligatoria de la FCA
Todos los proveedores de BNPL deberán obtener la autorización de la Autoridad de Conducta Financiera (FCA), asegurando que cumplan con los estándares regulatorios.
Verificaciones de asequibilidad más estrictas
Los prestamistas deben realizar evaluaciones de asequibilidad rigurosas para garantizar que los clientes puedan gestionar los pagos.
Mayor transparencia
Será obligatorio que los términos y condiciones sean claros, para garantizar que los clientes comprendan completamente los costos y riesgos asociados con los acuerdos de BNPL.
Proceso de gestión de quejas
Los proveedores de BNPL deberán implementar mecanismos accesibles para atender las quejas de los consumidores, incluido el acceso al servicio del defensor financiero.
La popularidad de BNPL ha aumentado enormemente, con millones de compradores en el Reino Unido que confían en él por su comodidad y flexibilidad financiera. Sin embargo, las preocupaciones sobre las prácticas de préstamo no reguladas, las tarifas ocultas y la creciente deuda de los consumidores han puesto el foco en el sector.
Las nuevas regulaciones buscan:
Proteger a los consumidores
- Proteger a los compradores para que no caigan en una deuda inmanejable, asegurando que puedan costear los planes de pago.
Garantizar prácticas justas
- Hacer que los proveedores de BNPL sean responsables de operaciones transparentes y éticas.
Fomentar la confianza
- Generar confianza entre los consumidores, fomentando un ecosistema de BNPL más sostenible.
La popularidad de BNPL ha aumentado enormemente, con millones de compradores en el Reino Unido que confían en él por su comodidad y flexibilidad financiera. Sin embargo, las preocupaciones sobre las prácticas de préstamo no reguladas, las tarifas ocultas y la creciente deuda de los consumidores han puesto el foco en el sector.

Los proveedores de BNPL ahora pueden defenderse de actores maliciosos altamente coordinados, persistentes y generalizados utilizando soluciones de verificación de identidad impulsadas por IA. Los proveedores de BNPL ahora pueden defenderse de actores maliciosos altamente coordinados, persistentes y generalizados utilizando soluciones de verificación de identidad impulsadas por IA.
Implicaciones para las instituciones financieras
Las nuevas regulaciones de BNPL tendrán un profundo impacto en las instituciones financieras que ofrecen servicios de BNPL o se asocian con proveedores de BNPL. Esto es lo que las instituciones del sector de servicios financieros deben considerar:
Cumplimiento de las asociaciones
Las instituciones financieras que se asocian con proveedores de BNPL deben asegurarse de que sus socios estén autorizados por la FCA y cumplan con los últimos estándares regulatorios. El incumplimiento podría exponer a las instituciones a un daño reputacional significativo y a responsabilidades legales, lo que hace que una debida diligencia exhaustiva sea una prioridad.
Ajustes operativos
Es posible que los prestamistas y las instituciones financieras necesiten adaptar sus procesos operativos, incluyendo la integración de divulgaciones adicionales, verificaciones de asequibilidad y medidas de transparencia en sus flujos de trabajo de onboarding de clientes y de pago. Estas actualizaciones son esenciales para mantener el cumplimiento y al mismo tiempo garantizar una experiencia de usuario fluida.
Educación para el cliente
Es crucial educar a los clientes sobre las implicaciones de las nuevas reglas. Proporcionar información clara y accesible sobre las verificaciones de asequibilidad, los plazos de pago y otros requisitos regulatorios puede generar confianza y mejorar las relaciones con los clientes.
Impacto potencial en el rendimiento del negocio
Las verificaciones de asequibilidad más estrictas podrían llevar a una disminución en las tasas de aprobación de BNPL, lo que podría afectar los flujos de ingresos. Es posible que las instituciones financieras necesiten diversificar sus ofertas explorando soluciones de pago alternativas, como préstamos a plazos directos o asociándose con múltiples proveedores de BNPL, para mantener una ventaja competitiva y minimizar las interrupciones.

Obtén el Informe de Fraude de Identidad de Veriff 2025
Nuestro informe de 2025 contiene las perspectivas que nuestro equipo de expertos en fraude ha descubierto en la primera línea de lucha contra el fraude, brindándole las herramientas para proteger su negocio y mantenerlo a salvo de los estafadores.
Cómo pueden prepararse las instituciones financieras
Para navegar eficazmente estos cambios regulatorios, las instituciones financieras deben tomar medidas proactivas, que incluyen:
Mantente actualizado
- Monitorea regularmente los anuncios de la FCA y los organismos gubernamentales para mantenerte informado sobre la evolución de las regulaciones de BNPL.
Evalúa las asociaciones de BNPL
- Realiza una evaluación exhaustiva de tus proveedores de BNPL actuales para garantizar el cumplimiento de los nuevos estándares.
Mejora las medidas de cumplimiento
- Colabora con los equipos legales, de cumplimiento y de operaciones para integrar sin problemas los ajustes regulatorios necesarios.
Invierte en la capacitación del equipo
- Educa a los empleados sobre los cambios regulatorios y sus implicaciones para garantizar que puedan proporcionar información precisa a los clientes.
Conclusión
Las nuevas regulaciones de BNPL representan un cambio transformador en la creación de un marco más transparente y centrado en el consumidor dentro de la industria de servicios financieros. Si bien estos cambios pueden presentar desafíos iniciales, ofrecen a las instituciones financieras la oportunidad de fortalecer la confianza del consumidor, mejorar la transparencia, y fomentar la lealtad del cliente a largo plazo.
Al alinearse proactivamente con estos nuevos requisitos, las instituciones financieras pueden continuar ofreciendo soluciones de pago que cumplan con las regulaciones, seguras y fáciles de usar, que satisfagan tanto las expectativas regulatorias como las necesidades de los clientes.
En Veriff, nos dedicamos a apoyar a las instituciones financieras mientras se adaptan a estos cambios regulatorios. Descubre cómo nuestras soluciones avanzadas de verificación de identidad pueden ayudar a garantizar el cumplimiento, reducir el riesgo y proteger a tus clientes en un panorama regulatorio en rápida evolución.